Pagar con tarjeta en el extranjero: ¿euros o moneda local? Cómo evitar una conversión que puede salirte cara
Estás en Praga. La cuenta del restaurante son 1.250 coronas checas.
Acercas la tarjeta al terminal y aparece una pregunta: 1.250 CZK o 54,80 EUR.
Como tú piensas en euros, la segunda opción parece cómoda. Ya sabes cuánto vas a pagar. Pulsas euros y puede que acabes de aceptar un tipo de cambio peor que el que habría utilizado tu tarjeta.
No significa que pagar en euros sea automáticamente una estafa. Lo que sí existe es un mecanismo que todo viajero debería conocer: Dynamic Currency Conversion, o DCC.
Qué es la conversión dinámica de moneda
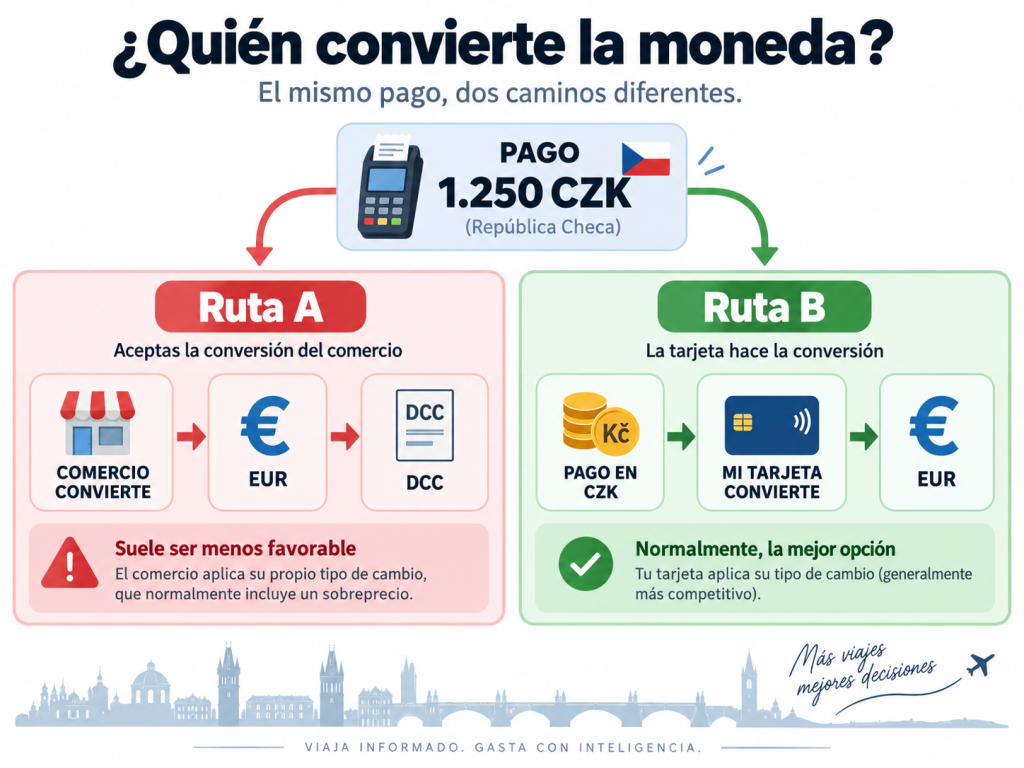
Cuando pagas en un país que utiliza una moneda distinta a la de tu tarjeta, alguien tiene que hacer la conversión.
Si pagas en coronas, el comercio cobra CZK y después tu banco o proveedor convierte esa cantidad a euros según tus condiciones.
Si aceptas la cantidad que el terminal ya muestra en euros, el proveedor de la conversión hace ese cambio y puede incorporar su propio margen.
Entonces, ¿qué elegiría normalmente?
Como regla práctica, yo normalmente elegiría moneda local: PLN en Polonia, CZK en República Checa, HUF en Hungría o GBP en Reino Unido.
De esa manera rechazo la conversión propuesta por el comercio y dejo que mi banco o proveedor de tarjeta realice el cambio.
Pero esto no significa que tu banco convierta gratis. Puede cobrar comisión por cambio de divisa. Lo que estás eligiendo es quién convierte.
Por qué la opción en euros resulta tan atractiva
Porque elimina incertidumbre.
48,36 € parece una cantidad conocida. 19.840 HUF parece algo inventado por un videojuego.
Pero comodidad visual y buen tipo de cambio no son lo mismo.
Que el terminal te diga exactamente cuántos euros vas a pagar no significa que esa conversión sea beneficiosa. Simplemente significa que ya está hecha.
Lo importante es quién está convirtiendo
Cuando pulsas EUR en un país que no usa euros, normalmente aceptas que el proveedor de DCC convierta la operación.
Cuando pulsas moneda local, tu tarjeta recibe el cargo en esa moneda y posteriormente se aplica la conversión de tu emisor.
Por eso antes de viajar conviene saber qué comisión aplica tu tarjeta a compras en moneda extranjera.
Cuidado con el diseño de la pantalla
A veces puede aparecer Accept conversion y Decline conversion. “Decline” puede sonar como si estuvieras cancelando la compra, cuando quizá solo estés rechazando la conversión ofrecida.
Lee el texto con calma antes de pulsar.
En hoteles y alquileres una pequeña diferencia deja de ser pequeña
En una compra de 8 € un mal cambio puede significar céntimos. En una factura de hotel de 1.500 €, un margen de unos pocos puntos porcentuales ya puede convertirse en decenas de euros.
Por eso en importes grandes miraría con especial calma la moneda original, la cantidad convertida y las condiciones de mi tarjeta.
El precio mostrado en euros no siempre significa que vayan a cobrarte en euros
Has reservado un hotel de Cracovia por 420 €, pero quizá el establecimiento cobra realmente una cantidad en PLN y el precio en euros era solo una referencia.
Antes de pagar comprueba cuál es la moneda efectiva del cobro.
Lo mismo puede suceder online
Una web extranjera puede ofrecer una cantidad en la moneda del país y otra ya convertida a euros. No asumiría que la cifra en euros es mejor simplemente porque me resulte más cómoda.
Haz un cálculo aproximado
No necesitas precisión de seis decimales. Una comprobación rápida del cambio aproximado te permite detectar diferencias importantes.
El objetivo no es perseguir el tipo perfecto. Es evitar aceptar un cambio poco favorable sin darte cuenta.
Y no te obsesiones con céntimos
En una compra pequeña no pasaría diez minutos comparando diferencias mínimas. La idea es evitar costes repetidos o importantes, no transformar unas vacaciones en una auditoría.
¿Qué ocurre en la zona euro?
Si tu cuenta está en euros y pagas en un país que también utiliza euros, no existe conversión de divisa.
Conoce las condiciones de tu tarjeta
La conversión ofrecida por el comercio y las condiciones de tu propia tarjeta son cosas distintas. Antes de viajar fuera del euro conviene saber cómo procesa tu proveedor los pagos en otras monedas.
Una tarjeta pensada para viajar puede tener sentido
No necesitas abrir ocho cuentas para un fin de semana en Budapest.
Pero si viajas mucho fuera del euro, puede tener sentido disponer de un medio de pago con buenas condiciones de conversión y llevar una alternativa separada.
La regla que utilizaría
Si un comercio extranjero me pregunta EUR o moneda local, mi reacción por defecto sería moneda local.
Después dejo que mi tarjeta realice el cambio bajo unas condiciones que ya conozco.
Conclusión
El terminal no te está preguntando solamente en qué moneda quieres ver la compra.
Está preguntando, en muchos casos, quién quieres que convierta el dinero.
Ese detalle puede costar céntimos o decenas de euros.
Así que la próxima vez que aparezcan dos botones, no elijas euros únicamente porque te resulten familiares. Mira quién está haciendo la conversión y qué condiciones tiene tu propia tarjeta.
Si además necesitas efectivo, aquí tienes una guía específica sobre cómo sacar dinero en el extranjero y entender las comisiones de los cajeros.