Tarjeta Sanitaria Europea o seguro de viaje: qué cubre realmente cada uno
“Voy a Italia. Tengo la Tarjeta Sanitaria Europea. Entonces no necesito seguro.”
O: “He contratado seguro. No necesito la Tarjeta Sanitaria Europea.”
Las dos frases simplifican demasiado.
La TSE y un seguro de viaje no son dos versiones del mismo producto. No sirven exactamente para lo mismo y, para muchos viajes por Europa, tiene sentido llevar ambos.
Qué es realmente la Tarjeta Sanitaria Europea
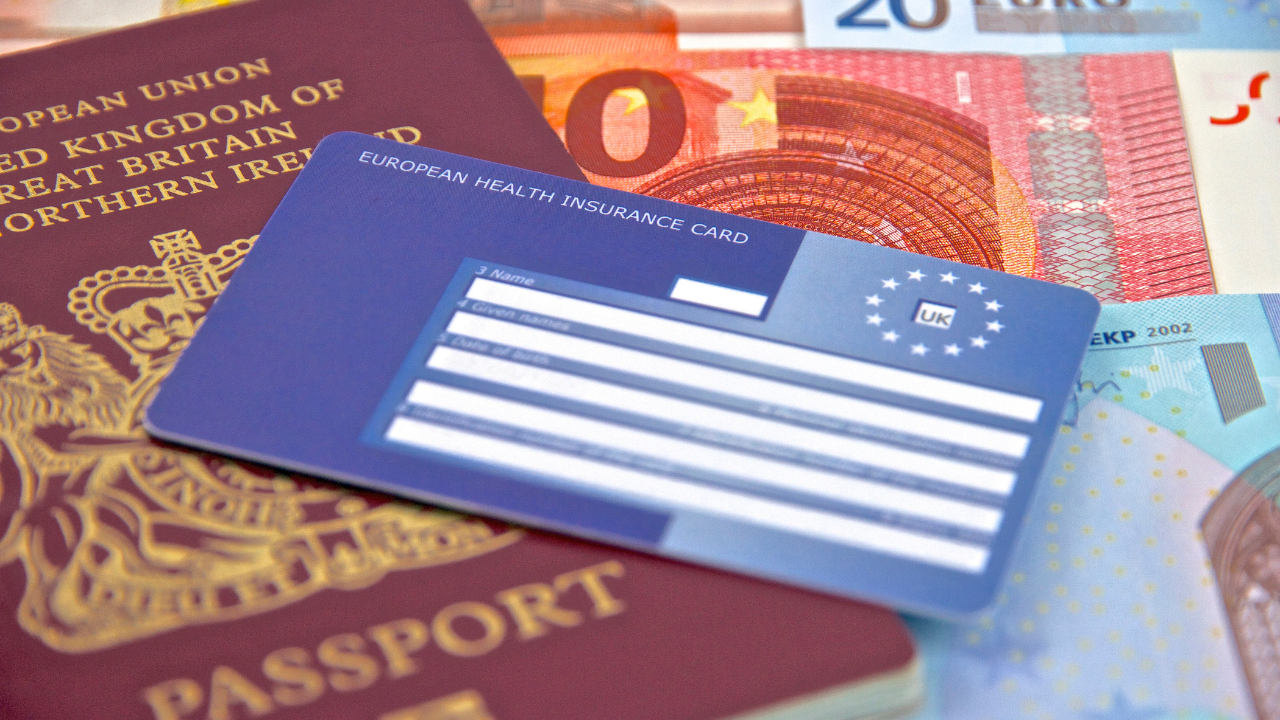
La TSE es una tarjeta gratuita que permite a una persona asegurada acceder a asistencia sanitaria pública médicamente necesaria durante una estancia temporal en los países donde es válida, bajo las condiciones que se aplican a las personas aseguradas en ese sistema.
Esa última idea es esencial.
No significa: “todo gratis”.
Significa: “como funciona para un asegurado local”.
Algo gratuito en España puede tener copago fuera
Los sistemas sanitarios nacionales son diferentes.
Si en el país donde estás existe un copago para determinadas prestaciones dentro del sistema público, puedes tener que asumirlo también.
Por eso la TSE no convierte cualquier hospital europeo en una extensión idéntica de la Seguridad Social española.
Qué significa “médicamente necesario”
No hablamos únicamente de una emergencia de vida o muerte.
La asistencia puede incluir atención que resulte necesaria teniendo en cuenta tu estado y la duración de la estancia, incluso en determinadas situaciones relacionadas con enfermedades crónicas o embarazo, siempre dentro de las reglas aplicables.
La TSE funciona dentro del sistema que corresponde
Aquí aparece una confusión frecuente.
Te encuentras mal, abres Maps y entras en el centro médico más cercano. Después descubres que era privado y que no funciona dentro del sistema público correspondiente.
La TSE no es una tarjeta universal para cualquier proveedor privado.
Si la situación lo permite, preguntaría antes si el centro acepta la TSE o pertenece al sistema correspondiente.
Qué no cubre la TSE
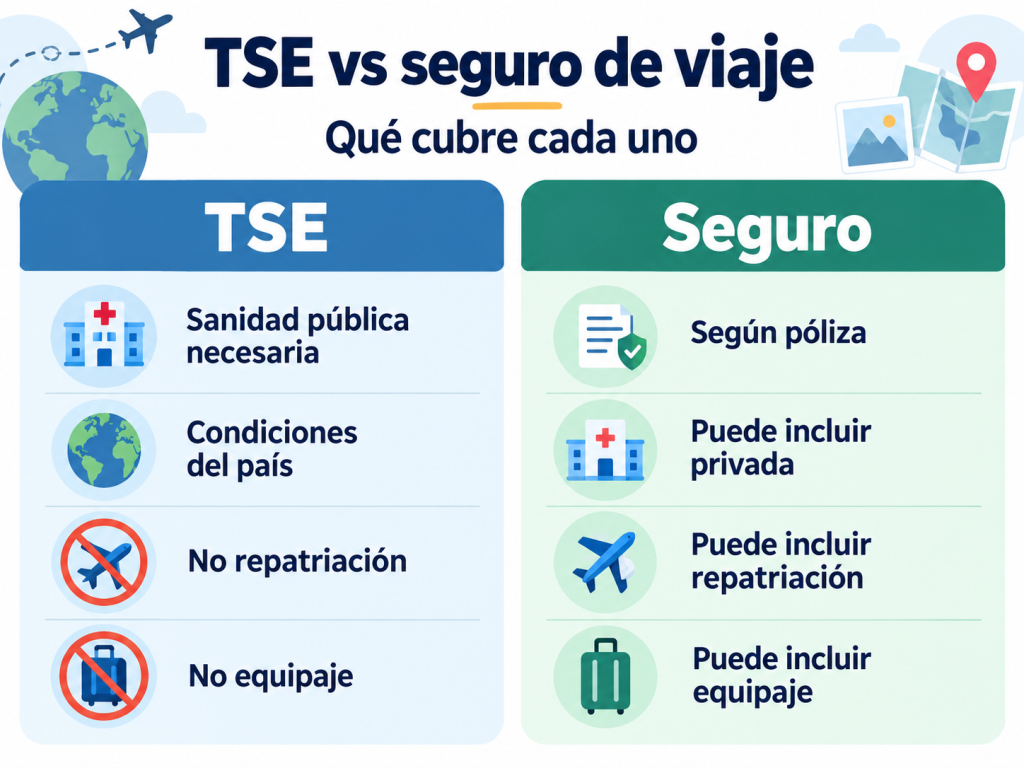
La TSE no sustituye a un seguro de viaje.
Entre los huecos importantes pueden estar la asistencia privada, la repatriación, el robo o pérdida de pertenencias, determinados rescates o un tratamiento al que has viajado expresamente para someterte.
La palabra importante: repatriación
Imagina una situación grave.
Estás hospitalizado en Austria. Finalmente puedes volver a España, pero necesitas un traslado médico especial.
La TSE no está diseñada para asumir por sí sola ese regreso.
Un seguro de viaje puede incluir repatriación dependiendo de la póliza.
Y el coste potencial de un traslado médico hace que este punto sea mucho más importante que la típica discusión sobre si un seguro cuesta 18 o 24 euros.
Entonces, ¿para qué quiero seguro si ya tengo TSE?
Porque puede cubrir riesgos distintos.
Dependiendo de la póliza: asistencia médica privada, repatriación, prolongación de estancia, equipaje, cancelaciones, responsabilidad civil o determinadas actividades.
No todos los seguros incluyen lo mismo.
Por eso tampoco sirve decir simplemente: “yo tengo seguro”.
Mi pregunta sería: ¿qué seguro y qué cubre?
No todos los seguros son iguales
Una póliza puede tener una cobertura médica mucho mayor que otra. Una puede incluir deportes y otra excluirlos. Una puede tener franquicia y otra no. Una puede cubrir cancelación y otra únicamente asistencia durante el viaje.
No compraría mirando solamente el precio.
Miraría primero qué riesgo quiero cubrir.
Europa no significa automáticamente TSE
Otra confusión frecuente es mezclar Europa geográfica con el ámbito de aplicación de la tarjeta.
Antes de cada viaje comprobaría si el país concreto está cubierto.
No asumiría que cualquier destino europeo entra automáticamente.
Y fuera de Europa cambia completamente el problema
Estados Unidos, Japón, Argentina o Tailandia no son el escenario de la TSE.
Ahí la cuestión del seguro médico puede adquirir todavía más importancia, especialmente en destinos donde una atención hospitalaria puede resultar muy costosa.
“Pero yo nunca me pongo enfermo”
Perfecto. Esa es exactamente la situación que todos preferimos.
El seguro no se contrata porque esperes utilizarlo.
Se contrata porque existe un tipo de incidente cuya probabilidad puede ser baja pero cuya consecuencia económica puede ser alta.
¿Y si pierdo la TSE antes o durante el viaje?
Existe el Certificado Provisional Sustitutorio, que puede acreditar temporalmente el mismo derecho en situaciones en las que no dispones físicamente de la tarjeta y cumples los requisitos.
Es un dato útil y bastante desconocido.
No pensaría: “he perdido la tarjeta, ya no tengo ninguna cobertura”.
Ejemplo 1: necesitas atención pública durante un viaje por Europa
Vas a un centro que pertenece al sistema correspondiente, presentas la TSE y recibes atención bajo las condiciones aplicables allí.
Ese es exactamente el tipo de situación para la que sirve.
Ejemplo 2: accidente con rescate y regreso médico
Puedes necesitar asistencia hospitalaria, rescate y posteriormente traslado a España.
La TSE puede intervenir en la parte sanitaria pública que corresponda, pero otros costes pueden quedar fuera.
Ahí se ve perfectamente por qué TSE y seguro no se duplican completamente.
Ejemplo 3: te roban la mochila
La TSE no es un seguro de equipaje.
Si una póliza de viaje cubre robo bajo determinadas condiciones, puede intervenir el seguro y probablemente necesitarás documentar lo ocurrido.
Y si el problema no es médico sino un robo, una estafa o el uso fraudulento de tus medios de pago, tienes aquí el protocolo sobre qué hacer ante un robo o fraude en el extranjero.
Ejemplo 4: necesitas atención privada
Has entrado en un centro privado porque era el primero que encontraste.
La TSE puede no cubrirlo.
Tu seguro podría hacerlo dependiendo de la póliza y de su procedimiento.
Muchas aseguradoras piden que contactes con su central de asistencia antes de organizar determinados servicios, salvo que la situación no permita esperar.
Antes del viaje comprobaría cinco cosas de la póliza
1. Límite de asistencia médica.
2. Repatriación.
3. Franquicia.
4. Actividades y situaciones excluidas.
5. Procedimiento para pedir asistencia.
Y si existe una circunstancia particular —por ejemplo deporte, embarazo o equipo de especial valor— la revisaría expresamente.
La trampa de “incluido con mi tarjeta bancaria”
Puede que una tarjeta tenga un seguro asociado.
Estupendo.
Pero mira las condiciones: puede exigir que el viaje se haya pagado con esa tarjeta, tener límites concretos o cubrir solo determinados riesgos.
“Mi tarjeta lleva seguro” no dice suficiente.
No guardaría todo únicamente en el teléfono
Conservaría número de póliza, teléfono de asistencia y documentación básica también en un lugar accesible si pierdo el móvil.
TSE y seguro juntos: una combinación muy lógica
La TSE es gratuita y, si tengo derecho a ella, la llevaría.
Y si el viaje tiene suficiente coste o quiero cubrir riesgos adicionales, valoraría también un seguro.
No veo motivo para convertirlo en un duelo: TSE vs seguro.
Muchas veces la respuesta correcta será: TSE + seguro.
Cuándo quizá no contrataría seguro adicional
Un viaje corto y barato dentro del ámbito de la TSE, con poco equipaje, pocas reservas no reembolsables y una tolerancia personal alta al riesgo puede ser un escenario en el que alguien decida no añadir una póliza.
No voy a vender miedo.
Cuándo le daría mucho más peso
Viaje caro, fuera del ámbito de la TSE, destino con sanidad costosa, actividad de riesgo, muchas reservas no reembolsables, equipos valiosos o varias semanas viajando.
Conclusión
La Tarjeta Sanitaria Europea es una herramienta magnífica y gratuita.
Pero no es un seguro de viaje.
Su función es facilitar el acceso a la asistencia sanitaria pública necesaria bajo las condiciones del país donde te encuentras.
Un seguro puede cubrir otros riesgos y completar huecos importantes.
Por eso no preguntaría: “¿Cuál de los dos llevo?”
Preguntaría: “¿Qué riesgos cubre cada uno en este viaje concreto?”
Si quieres cubrir precisamente esos huecos que la TSE no cubre, puedes ver aquí el seguro de viaje que uso.
También te puede interesar saber qué hacer si tu maleta se pierde, se retrasa o llega dañada, o qué hacer si sufres un robo o fraude en el extranjero.