Bancos y dinero en Georgia: cómo abrir una cuenta y organizar tus cobros
Abrir una cuenta en Georgia puede ayudarte a pagar gastos locales y a organizar ingresos. Pero, si trabajas online o tienes un negocio, la pregunta importante llega después: ¿puedo cobrar de mis clientes, en la moneda que necesito, con costes razonables y una documentación que el banco entienda?
No elegiría una cuenta únicamente porque alguien diga que se abre rápido. Compararía lo que voy a hacer con ella cada mes: recibir transferencias, convertir dinero, pagar alquiler, usar la tarjeta y guardar una reserva.
Esta guía desarrolla esa parte práctica. Para el conjunto de la mudanza tienes la guía para vivir en Georgia.
Información revisada en septiembre de 2026. Los requisitos bancarios, fiscales y administrativos pueden cambiar. Las conversiones orientativas utilizan 1 € ≈ 3 GEL; no son el cambio que necesariamente aplicará tu entidad.
¿Necesitas una cuenta georgiana desde el primer día?
No necesitas esperar a tener una para empezar a conocer la ciudad o buscar piso. Puedes preparar medios de pago que ya tengas, tras comprobar sus condiciones para Georgia. Lo que no haría es llegar dependiendo de una sola tarjeta o de una apertura bancaria inmediata.
Una cuenta local empieza a tener más sentido cuando debes hacer pagos recurrentes, cobrar un sueldo local o desarrollar una actividad que requiere una operativa específica. Si vas a probar unas semanas, compara si el beneficio compensa apertura, mantenimiento y gestiones.
Antes de salir, comprueba que puedes entrar en tu banca desde el extranjero y recibir las verificaciones necesarias. Mantén actualizado tu teléfono y prepara una alternativa si se pierde el móvil. Si cambias de residencia, consulta qué datos debes actualizar y cómo afecta a los productos que ya utilizas.
¿Puede abrir cuenta un extranjero no residente?
Existen servicios dirigidos a extranjeros. TBC publica una página para expatriados que presenta la apertura presencial con pasaporte original y teléfono móvil, cuenta multidivisa y servicios digitales. También contempla casos que requieren comprobaciones adicionales.
Bank of Georgia dispone de un acceso para no residentes. Su contenido dinámico no permitió verificar aquí una lista completa de requisitos y tarifas; por eso no atribuimos a esa entidad una apertura garantizada, precio o plazo concreto.
La existencia de un servicio para extranjeros no garantiza que se acepte cualquier solicitud. Confirma las condiciones para tu nacionalidad, residencia, actividad y operativa prevista. Que a otra persona le bastase el pasaporte no demuestra que a ti no puedan pedirte más información.
Cuenta, residencia y fiscalidad son decisiones diferentes
Abrir una cuenta no equivale a obtener un permiso para vivir o trabajar. Tampoco resuelve dónde debes declarar impuestos. Un banco puede manejar categorías de cliente residente o no residente que debes entender en el contexto de su documentación.
Si la mudanza tiene una motivación fiscal, lee primero autónomos y Small Business en Georgia y revisa tu situación de origen. La cuenta es una herramienta para gestionar dinero; no sustituye los requisitos del régimen tributario.
Qué prepararía antes de ir al banco
Pediría a la entidad su lista actual y prepararía una carpeta. Esta es una lista práctica de posibles justificantes, no un requisito idéntico de todos los bancos:
- Pasaporte original y datos de contacto actualizados.
- Dirección y documentación de residencia que soliciten.
- Países de residencia fiscal e identificadores fiscales aplicables.
- Explicación de para qué necesitas la cuenta.
- Justificantes de ingresos y del origen del dinero que vas a transferir.
- Contratos, facturas o documentación empresarial si cobrarás por trabajo o negocio.
La documentación del Banco Nacional sobre supervisión bancaria recoge controles de conocimiento del cliente y titularidad. Es normal que la identidad y la actividad formen parte de la relación bancaria.
No hace falta inventar una historia elaborada. Si eres editor de vídeo con clientes españoles, explica eso y aporta documentación coherente. Si vas a trasladar ahorros, diferencia esos fondos de los ingresos futuros del trabajo.
No envíes tu pasaporte a alguien que te contacte por mensajería diciendo representar a un banco sin verificar el canal. Utiliza los accesos y contactos oficiales de la entidad.
Cómo comparar TBC, Bank of Georgia u otra entidad
Pide el coste de la operativa completa. Una cuenta con mantenimiento bajo puede salir peor si recibes muchas transferencias pequeñas o conviertes dinero continuamente.
| Concepto | Pregunta que conviene hacer |
|---|---|
| Solicitud y apertura | ¿Hay coste de estudio? ¿Se devuelve si no se abre la cuenta? |
| Mantenimiento | ¿Cuánto cuesta al mes o al año y qué incluye? |
| Tarjeta | ¿Emisión, renovación, reposición y retiradas tienen coste? |
| Cobros desde fuera | ¿Qué monedas y vías admite? ¿Hay comisión receptora o de intermediarios? |
| Pagos internacionales | ¿Qué gastos y mínimos se aplican a mis destinos habituales? |
| Cambio | ¿Qué cantidad neta recibo y hay tarifas distintas según canal o volumen? |
| Uso profesional | ¿Admite mi actividad o necesito otro producto? |
| Acceso y soporte | ¿Cómo resuelvo incidencias, cambios de teléfono o gestiones desde fuera? |
Pide la tarifa aplicable a tu producto y perfil, no una captura de una promoción de otra persona. Conserva la fecha y las condiciones que te faciliten.
Si no hablas georgiano, prueba que entiendes la aplicación y el soporte antes de depender de la cuenta. Poder ver el saldo no es lo mismo que comprender una reclamación o una autorización de pago.
Laris, euros y dólares: evita cambiar por costumbre
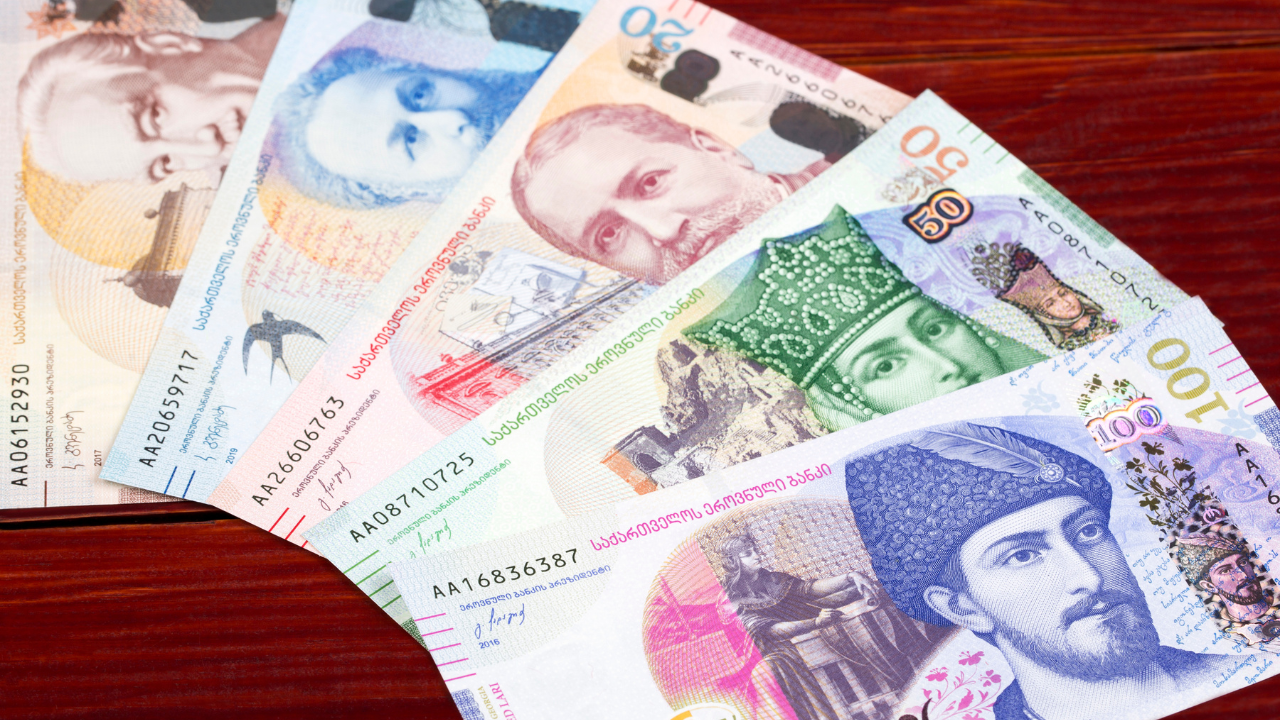
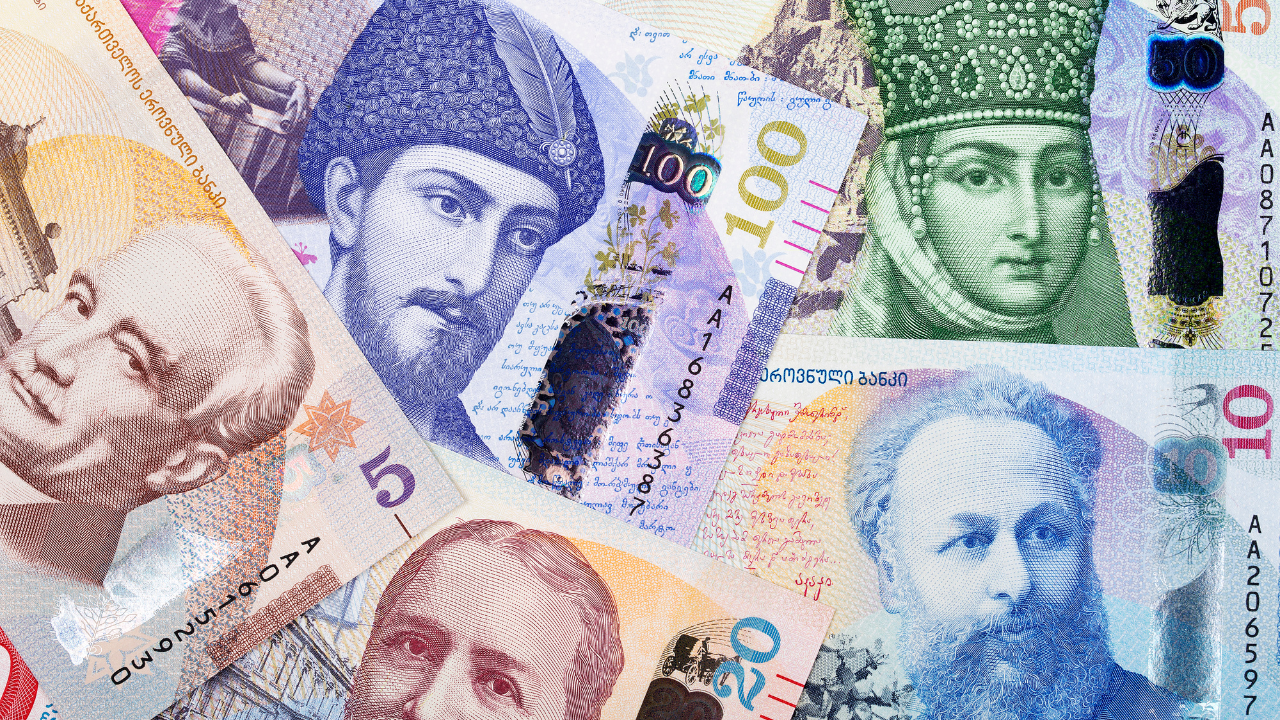
El lari georgiano se identifica como GEL y con el símbolo ₾. Para leer cantidades, usamos esta referencia redondeada:
| Importe | Equivalencia orientativa |
|---|---|
| 30 GEL | 10 € |
| 300 GEL | 100 € |
| 3.000 GEL | 1.000 € |
| 30.000 GEL | 10.000 € |
| 50.000 GEL | 16.667 € |
El Banco Nacional de Georgia publica el cambio de referencia; su comparador de cambios bancarios recuerda que debes confirmar la cotización y las condiciones con la entidad. El tipo oficial no obliga a tu banco a cambiarte efectivo o saldo exactamente a ese precio.
Si cobras euros y gastas laris, comprueba si puedes recibir y mantener euros y convertir solo lo que necesites. Si tienes gastos en otra moneda, evita suponer que pasar primero por dólares será más barato: compara el resultado neto de las rutas disponibles.
El coste del cambio también se nota sin una comisión visible
Ejemplo hipotético: conviertes 2.000 €. Una opción ofrece 3 GEL por euro y entrega 6.000 GEL; otra ofrece 2,94 y entrega 5.880 GEL, antes de posibles comisiones. La diferencia es 120 GEL —unos 40 € con nuestra referencia—.
Son cifras elegidas para explicar el cálculo. Una pantalla que diga «sin comisión» no basta: compara cuánto dinero recibes finalmente.
Cómo recibir dinero desde España o Latinoamérica
Antes de enviar una cantidad importante, solicita al banco los datos exactos para recibirla: beneficiario, cuenta, moneda, identificación bancaria y cualquier información adicional necesaria para la ruta utilizada.
TBC anuncia transferencias internacionales SWIFT en su banca digital. Eso no significa que todas las transferencias a Georgia tengan el mismo coste o plazo. Tener un IBAN tampoco prueba, por sí solo, que una operación vaya por SEPA o tenga las condiciones de una transferencia nacional española.
Compara la ruta que realmente puedes contratar desde tu país. Un servicio disponible para alguien residente en España puede ofrecer otras funciones o condiciones a una persona de México, Argentina o Colombia.
Compara el coste total, no solo lo que paga quien envía
Pregunta por gastos del emisor, intermediarios y receptor, además del cambio. En las transferencias que utilizan opciones como OUR, SHA o BEN, pide que te expliquen quién asume cada coste y qué puede descontarse del importe recibido.
Ejemplo propio: si una vía tuviera un coste fijo total de 20 € —unos 60 GEL—, enviar diez veces supondría 200 € —600 GEL—, frente a esos 20 € para un único envío, suponiendo que la tarifa fuera realmente idéntica y no hubiera otros costes. Es un ejercicio, no una comisión publicada por un banco.
Puedes hacer una primera transferencia pequeña para comprobar datos y funcionamiento. No interpretes esa prueba como garantía de que una operación mayor no necesite más documentación. Nunca dividas movimientos con la intención de eludir controles.
Si eres autónomo o tienes una empresa online
Explica al banco qué actividad realizas, quién te paga, desde qué países y con qué frecuencia. Pregunta qué cuenta corresponde a tu condición: persona particular, empresario individual o sociedad.
Para una sociedad, los cobros deben organizarse con la titularidad y documentación de la empresa. Para un empresario individual, confirma el producto permitido por el banco y mantén una separación contable clara entre actividad y gastos personales.
Si facturas bastante, prepara el circuito antes de mudarte
Imagina un profesional que factura 8.000 € al mes —unos 24.000 GEL como referencia de lectura— a varios clientes. Es un supuesto de planificación, no una recomendación fiscal. Antes de cambiar sus datos de cobro tendría que resolver:
- Que la cuenta y el proveedor de cobros admitan su actividad y residencia real.
- Que las facturas y contratos identifiquen correctamente a quien presta el servicio.
- Cómo conciliar cada ingreso con su factura y sus comisiones.
- Cómo transferir dinero para gastos personales de forma coherente con su estructura.
- Qué documentación conservar y qué importes reservar para impuestos.
Recibir dinero no demuestra que se cumplan las condiciones de Small Business. El banco no sustituye la comprobación de actividad, residencia fiscal, IVA u otras obligaciones. Esas cuestiones se desarrollan en la guía de autónomos y en trabajar online desde Georgia.
Si utilizas una plataforma de cobros, verifica sus funciones para el país de residencia y la entidad titular concretos. No prometemos que un cambio de dirección conserve automáticamente todas sus prestaciones.
Tarjetas y cajeros: lee la moneda antes de aceptar
Cuando un comercio o cajero te ofrezca convertir el cargo a euros, puede tratarse de conversión dinámica de moneda, también llamada DCC. Visa explica este servicio y la información sobre tipo de cambio y recargos que debe mostrarse.
Como pauta práctica, seleccionaría GEL para un pago en laris, dejando la conversión al emisor de mi tarjeta según sus condiciones, en vez de aceptar automáticamente el cambio del terminal. Visa recomienda pagar en moneda local para evitar ese recargo. Esto no elimina las comisiones que pueda cobrar tu banco.
En cajeros, separa tres posibles costes: el del cajero, el de tu entidad por retirar y el de convertir moneda. Lee la pantalla antes de confirmar y cancela si no te conviene. No afirmamos que una red sea siempre gratuita para cualquier tarjeta extranjera.
Lleva un segundo medio de pago guardado aparte. Si bloqueas una tarjeta por pérdida, necesitas poder seguir pagando comida y alojamiento mientras lo resuelves.
Cambiar efectivo y pagar el alquiler
Si utilizas una oficina de cambio, pregunta cuántos laris recibirás por la cantidad exacta que entregas, incluidas comisiones. Comprueba el dinero y conserva el recibo. El Banco Nacional ha publicado actuaciones sobre oficinas de cambio relacionadas, entre otras cuestiones, con información y justificantes.
No daría por supuesto que llevar todo el presupuesto en efectivo sea la solución más sencilla. Además de su custodia, las cantidades elevadas pueden estar sujetas a declaraciones de entrada y salida; comprueba las reglas oficiales de cada frontera para tu importe.
Para el alquiler, utiliza lo acordado en el contrato y pide recibos. Si la renta se expresa en dólares y pagas laris, deja definido el cambio aplicable. La guía de vivienda desarrolla estas condiciones.
Garantía de depósitos: el límite cambió en abril de 2026
La Agencia de Seguro de Depósitos informa de que el límite aumentó de 30.000 a 50.000 GEL el 1 de abril de 2026. Son aproximadamente 10.000 y 16.667 €, respectivamente, con nuestra conversión redondeada.
El límite actual se aplica por depositante y por banco comercial o microbanco: las cuentas en una misma entidad se suman. Tener varias cuentas allí no multiplica la protección. En entidades distintas se aplica por separado según las reglas del sistema.
La agencia incluye depósitos de residentes y no residentes, con el alcance y excepciones legales correspondientes. Confirma que la entidad y el producto concreto están dentro del sistema; no equipares cualquier saldo de una aplicación, inversión o criptoactivo a un depósito bancario asegurado.
Un ejemplo para entender el límite
Si una misma persona tiene 20.000 y 40.000 GEL en dos cuentas ordinarias cubiertas del mismo banco, suma 60.000 GEL —unos 20.000 €—. El límite sigue siendo 50.000 GEL —unos 16.667 €—, no 50.000 por cada cuenta. El ejemplo presupone fondos elegibles y no desarrolla posibles exclusiones o reglas particulares.
La garantía responde al supuesto previsto por el sistema de depósitos. No te protege de cualquier pérdida, de un mal tipo de cambio o de entregar voluntariamente dinero a un estafador.
Qué hacer si una transferencia se retrasa o hay un problema
Conserva justificante, referencia, fecha, importe y datos del destinatario. Contacta con la entidad por sus canales oficiales y pregunta si falta documentación, si hay una incidencia de datos o si debe rastrearse el envío. Evita repetir la transferencia sin saber qué ha pasado con la primera.
Si necesitas reclamar, presenta una descripción concreta y guarda el número de expediente. El Banco Nacional de Georgia explica que las entidades deben examinar reclamaciones en un mes y ofrece canales de protección al consumidor. Eso no equivale a garantizar un reembolso ni la apertura de una cuenta denegada.
Si te piden ampliar información sobre ingresos, responde con documentos auténticos y consistentes. No alteres facturas ni conceptos para que parezcan operaciones distintas.
Cómo organizaría el dinero durante la primera semana
Mantendría mis medios de pago previos operativos y comprobaría su coste real. Después compararía cuentas con mi lista de operaciones, presentaría la documentación y verificaría acceso, tarjeta y datos de recepción.
Haría una prueba de funcionamiento y guardaría las tarifas. Para una actividad profesional, confirmaría con banco y responsable contable cómo mantener ordenados cobros y justificantes antes de avisar a todos los clientes.
El dinero necesario para instalarte va más allá de la cuenta: en coste de vida en Georgia encontrarás cómo separar gasto mensual, depósito y desembolso de llegada.
Si estás trasladando tu actividad desde España, revisa también la residencia fiscal entre Georgia y España: abrir una cuenta no determina dónde debes tributar.
Preguntas frecuentes
¿Me abrirán la cuenta con pasaporte español?
Puedes consultar servicios para extranjeros, pero no podemos garantizar una aceptación individual. Lleva el original y confirma requisitos con la entidad.
¿Tengo que cambiar todos mis ahorros a laris?
No se deduce esa necesidad de abrir una cuenta. Comprueba qué divisas admite y piensa en la moneda de tus gastos. Convertir dinero implica asumir un cambio y posibles costes; esta guía no recomienda inversiones en una divisa concreta.
¿Puedo cobrar euros de clientes españoles?
Depende de la cuenta, ruta y actividad admitidas. Solicita los datos de recepción en euros y confirma costes. Que el dinero llegue no resuelve por sí solo su tratamiento tributario.
¿La cuenta me sirve después de salir de Georgia?
Confirma las condiciones y cómo actualizar dirección, residencia fiscal y teléfono. Prueba el acceso desde fuera y pregunta por mantenimiento, documentación periódica y cierre si dejas de necesitarla.